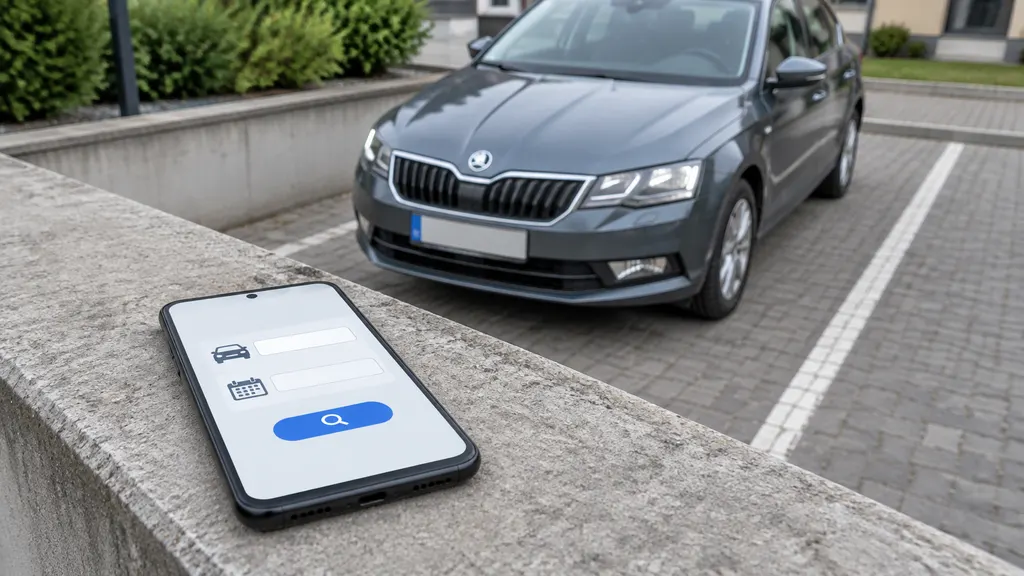
Ważność OC samochodu można bezpłatnie sprawdzić w bazie Ubezpieczeniowego Funduszu Gwarancyjnego. Wystarczy numer rejestracyjny albo VIN oraz data, na którą ma zostać zweryfikowana ochrona. Wynik pozwala ustalić ubezpieczyciela, ale nie zastępuje wszystkich informacji zapisanych w umowie. Ma to znaczenie przy zakupie auta i po kolizji.
Dane potrzebne do weryfikacji OC samochodu
Numer rejestracyjny znajduje się na tablicach i w dowodzie rejestracyjnym. Może zmienić się podczas użytkowania samochodu, dlatego przy sprawdzaniu wcześniejszego okresu trzeba uwzględnić oznaczenie, którym pojazd posługiwał się w danym czasie. VIN identyfikuje sam pojazd i nie zmienia się wraz z właścicielem ani tablicami.
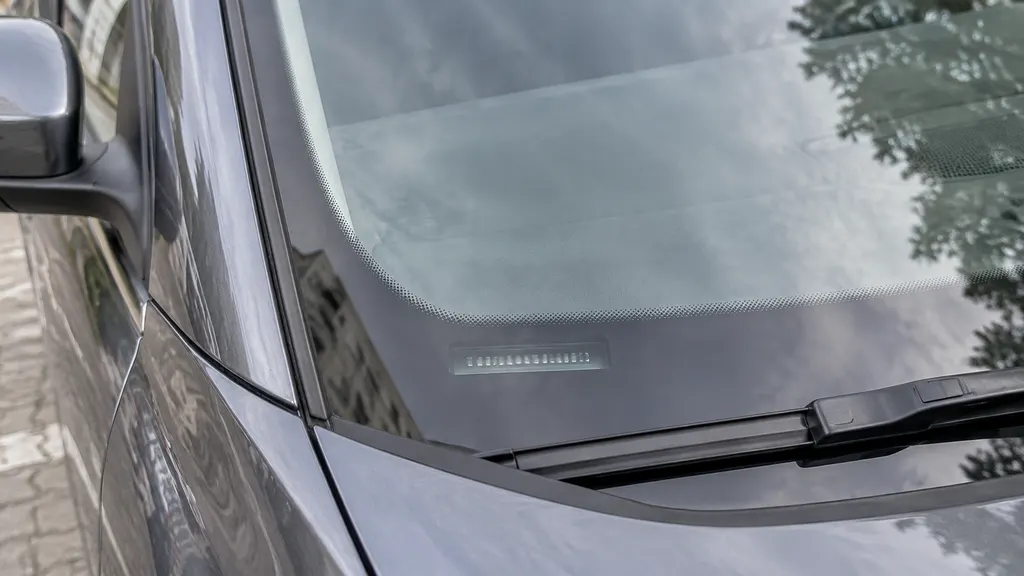
W samochodach zgodnych ze współczesnym standardem VIN ma 17 znaków. Jest wpisany w polu E dowodu rejestracyjnego, a w aucie można go znaleźć na trwałym oznaczeniu nadwozia lub ramy. W wielu modelach jest widoczny także przez przednią szybę. Położenie oznaczenia zależy od konstrukcji pojazdu; starsze samochody mogą mieć numer identyfikacyjny o innej długości.
Do publicznego zapytania w UFG wystarczy jeden identyfikator: numer rejestracyjny lub VIN. Nie trzeba podawać obu jednocześnie. Inaczej działa usługa Historia Pojazdu, która dla samochodu zarejestrowanego w Polsce wymaga numeru rejestracyjnego, VIN i daty pierwszej rejestracji. Tę ostatnią zawiera pole B dowodu.
Datę sprawdzenia dobiera się do celu zapytania. Przy ocenie bieżącej ochrony będzie to dzisiejszy dzień, przy zakupie dzień transakcji, a po zdarzeniu drogowym dzień kolizji lub wypadku. Polisa aktywna dziś nie przesądza o ochronie w dniu wcześniejszej szkody.
Baza UFG i zakres informacji o ubezpieczeniu
Publiczna wyszukiwarka UFG pozwala sprawdzić OC własnego samochodu oraz pojazdu należącego do innej osoby. Nie wymaga zgody właściciela ani przedstawienia umowy sprzedaży. Usługa jest bezpłatna i służy do weryfikacji ochrony na wskazany dzień.
Jeżeli baza zawiera odpowiedni wpis, wynik podaje informację o ubezpieczeniu, nazwę zakładu ubezpieczeń i numer polisy. Zakres prezentowanych danych zależy od dostępnego rekordu. Dane pojazdu widoczne w odpowiedzi pomagają sprawdzić, czy wyszukiwanie dotyczy właściwego auta.
Takie potwierdzenie nie jest pełnym odpisem umowy. Odpowiedź dotycząca jednego dnia nie oznacza, że samochód będzie ubezpieczony przez kolejne miesiące. Do ustalenia końca ochrony potrzebny jest dokument polisy lub informacja od ubezpieczyciela. Przy oględzinach używanego auta łatwo przeoczyć tę różnicę: komunikat o aktywnym OC wygląda uspokajająco, choć umowa może kończyć się następnego dnia.
Publiczny dostęp nie obejmuje pełnych danych osobowych właściciela. Wyszukiwarka nie służy do ustalania jego adresu ani uzyskiwania informacji o wszystkich zawartych przez niego umowach. Udostępnia dane potrzebne do identyfikacji ubezpieczenia pojazdu.
Historia Pojazdu, mObywatel i dokumenty ubezpieczeniowe
Historia Pojazdu i dane z CEPiK
Historia Pojazdu prezentuje informacje zgromadzone w Centralnej Ewidencji Pojazdów. Status OC jest tam jednym z elementów raportu, obok danych technicznych, informacji o badaniach, odczytów drogomierza i zdarzeń odnotowanych w historii rejestracji.
Raport pozwala więc sprawdzić szerszy kontekst niż samo ubezpieczenie. Nie należy jednak traktować go jako zamiennika zapytania do UFG o ochronę w konkretnym dniu. Informacja o aktualnym OC i wskazanie ubezpieczyciela odpowiedzialnego za szkodę sprzed kilku miesięcy to dwa różne ustalenia.
Data pierwszej rejestracji wymagana do pobrania raportu nie jest datą rejestracji auta na obecnego właściciela. Przy samochodach sprowadzonych chodzi o pierwszą rejestrację pojazdu, także poza Polską. Przepisanie niewłaściwej daty może uniemożliwić wyszukanie danych mimo poprawnego VIN.
Informacje o OC w aplikacji mObywatel
Usługa Moje pojazdy w mObywatelu prezentuje dane samochodów przypisanych użytkownikowi w ewidencji jako właścicielowi lub współwłaścicielowi. Informacja o OC należy do danych własnego pojazdu. Nie jest to narzędzie do swobodnego przeglądania samochodów innych osób.
Od tego widoku trzeba odróżnić funkcję Sprawdź OC, przeznaczoną do weryfikacji ubezpieczenia innego pojazdu. Jej dostępność i zakres formularza należy odnosić do wersji aplikacji używanej w dniu sprawdzania. Nie należy automatycznie przenosić do niej zasad wyszukiwarki internetowej UFG: możliwość wpisania VIN lub wybrania historycznej daty musi wynikać z pól dostępnych w aplikacji.
Jeżeli ekran pokazuje wyłącznie bieżący status, nie stanowi potwierdzenia ochrony w dniu wcześniejszego zdarzenia. Do sprawdzenia OC po numerze rejestracyjnym albo VIN na wybraną datę służy publiczna wyszukiwarka UFG. To szczególnie istotne przy szkodzie zgłaszanej po pewnym czasie.
Polisa i potwierdzenie od ubezpieczyciela
Dokument polisy wskazuje okres ubezpieczenia, dane pojazdu i numer umowy. Własną polisę można też sprawdzić na koncie klienta ubezpieczyciela, gdzie mogą być dostępne informacje o płatnościach, zmianach umowy i jej odnowieniu.
Sam wydruk nie rozstrzyga wszystkich wątpliwości. Po jego wystawieniu umowa mogła zostać wypowiedziana lub zmieniona. Przy rozbieżności z bazą znaczenie ma aktualne potwierdzenie zakładu ubezpieczeń, a nie tylko dokument pokazany przez sprzedawcę.
Ubezpieczyciel może wyjaśnić status umowy, lecz zakres informacji przekazanych osobie trzeciej podlega ograniczeniom. Właściciel lub uprawniony klient ma szerszy dostęp do danych niż osoba zainteresowana kupnem samochodu. Przy transakcji sprzedawca może uzyskać potwierdzenie swojej polisy i udostępnić je nabywcy.
Znaczenie wyników wyszukiwania i rozbieżności w danych
Odpowiedź z bazy należy odczytywać razem z datą, której dotyczy zapytanie. Sprawdzenie wykonane dziś może odnosić się do dnia sprzed miesiąca. Wtedy potwierdza ochronę na tamten dzień, a nie na moment otwarcia strony.
Brak informacji o OC nie jest tym samym co ostateczne ustalenie, że pojazd nie został ubezpieczony. Przyczyną może być błędny identyfikator, niewłaściwa data lub opóźnienie przekazania i aktualizacji danych. Nowo zawarta umowa nie musi być od razu widoczna w publicznym wyniku. Nie można jednak zakładać, że każdy brak wpisu wynika z opóźnienia.
Przy ręcznym przepisywaniu VIN łatwo pomylić znak albo pominąć jedną pozycję. Z kolei zdjęcie tablic wykonane pod kątem może prowadzić do błędnego odczytu numeru rejestracyjnego. W takich sytuacjach ponowne sprawdzenie po drugim identyfikatorze pomaga wykryć błąd, ale nie zastępuje wyjaśnienia statusu polisy.
Rozbieżny wynik wymaga zestawienia danych z dokumentem ubezpieczenia i potwierdzeniem od zakładu, który go wystawił. Istotne są numer polisy, właściwy pojazd i okres ochrony. Sama informacja, że składka została przelana, nie odpowiada jeszcze na pytanie, od kiedy obowiązuje umowa.
Zachowany plik z wynikiem lub zrzut ekranu powinien obejmować identyfikator pojazdu, datę objętą sprawdzeniem i moment wykonania zapytania. Dokumentuje to stan informacji dostępnych podczas transakcji lub zgłaszania szkody. Nie przedłuża polisy i nie usuwa przerwy w OC.
Ubezpieczenie OC przy zakupie używanego samochodu
Przedmiotem weryfikacji jest konkretne auto, nie sam dokument z nazwą ubezpieczyciela. VIN na polisie powinien odpowiadać oznaczeniu pojazdu i danym w dowodzie rejestracyjnym. Numer rejestracyjny również wymaga porównania, z uwzględnieniem ewentualnej zmiany tablic.
Po sprzedaży samochodu prawa i obowiązki z ważnej umowy OC przechodzą na nabywcę. Zmiana właściciela nie powoduje sama w sobie wygaśnięcia ochrony. Ubezpieczyciel może jednak przeliczyć składkę według danych nowego właściciela, co może oznaczać dopłatę. Nabywca ma też prawo wypowiedzieć przejętą umowę.
Najważniejsza różnica pojawia się na końcu okresu ubezpieczenia: polisa przejęta po poprzednim właścicielu nie odnawia się automatycznie. Trzeba zawrzeć kolejną umowę tak, aby nie powstała przerwa. Informacja sprzedawcy, że „ubezpieczenie samo się przedłuża”, nie opisuje sytuacji kupującego.
W praktyce termin OC może wypaść znacznie wcześniej niż termin badania technicznego. Data przeglądu nie ma tu znaczenia. Koniec przejętej ochrony wynika z umowy ubezpieczenia, a nie z daty zakupu czy przerejestrowania samochodu.
Jeżeli kupowany pojazd nie ma OC, nabywca musi zawrzeć umowę w dniu nabycia, nie później niż przed wprowadzeniem auta do ruchu. Dotyczy to również zakupu samochodu, który ma zostać przewieziony na lawecie i stać na prywatnej posesji. Sam sposób transportu nie znosi obowiązku ubezpieczenia zarejestrowanego pojazdu.
OC pojazdu sprawcy kolizji lub wypadku
Numer rejestracyjny samochodu sprawcy i data zdarzenia pozwalają wyszukać jego ubezpieczyciela w UFG. Ważna jest ochrona w dniu szkody. Późniejsza zmiana zakładu ubezpieczeń nie przenosi odpowiedzialności za wcześniejsze zdarzenie na nową firmę.
Nazwa ubezpieczyciela i numer polisy ułatwiają skierowanie zgłoszenia do właściwego zakładu. Nie zastępują jednak opisu zdarzenia, danych uczestników, oświadczenia ani zdjęć uszkodzeń. Aktywne OC potwierdza ubezpieczenie pojazdu, nie winę jego kierowcy.
Na miejscu kolizji samo zdjęcie tablicy to za mało do pełnego udokumentowania przebiegu zdarzenia. Znaczenie mają również dane kierującego, miejsce i czas, opis manewrów oraz fotografie położenia samochodów i śladów. Wynik wyszukiwania uzupełnia tę dokumentację.
Gdy szkoda została spowodowana przez zidentyfikowany pojazd bez obowiązkowego OC, wypłatą należnego odszkodowania zajmuje się UFG. Zgłoszenie można przekazać przez zakład ubezpieczeń prowadzący obowiązkowe OC komunikacyjne. Fundusz ma odrębne zasady dla szkód wyrządzonych przez nieustalonego sprawcę: obejmują one szkody na osobie, natomiast wypłata za uszkodzone mienie wymaga spełnienia dodatkowych warunków związanych z obrażeniami uczestników zdarzenia. Samo uszkodzenie zaparkowanego auta przez nieznany pojazd nie daje automatycznie prawa do wypłaty z UFG.
Ważność polisy, ciągłość ochrony i skutki braku OC
Data zawarcia umowy i początek ochrony mogą być różne. Polisę można kupić wcześniej, z rozpoczęciem ubezpieczenia po zakończeniu dotychczasowej umowy. O tym, czy auto jest ubezpieczone w danym momencie, decyduje okres odpowiedzialności wskazany w dokumentach, a nie dzień wystawienia polisy.
Standardowa roczna umowa OC może odnowić się automatycznie na kolejny rok, jeżeli nie została skutecznie wypowiedziana i spełnia warunki odnowienia. Mechanizm ten nie obejmuje polisy przejętej po zakupie ani OC krótkoterminowego. Nie działa też, gdy składka za kończący się roczny okres nie została opłacona w całości. Zaległość w racie nie oznacza natomiast sama w sobie wygaśnięcia ochrony z już trwającej umowy.
Zarejestrowany samochód musi zachować ciągłość OC także wtedy, gdy nie wyjeżdża na drogę, stoi w garażu lub jest naprawiany. Czasowe wycofanie z ruchu nie jest równoznaczne ze zniesieniem tego obowiązku. Odrębne zasady dotyczą między innymi pojazdów historycznych, dla których dopuszczono ubezpieczenie krótkoterminowe związane z wprowadzeniem do ruchu.
Opłata za brak OC zależy od rodzaju pojazdu, długości przerwy i minimalnego wynagrodzenia obowiązującego w danym roku. Dla samochodu osobowego pełna stawka odpowiada dwukrotności minimalnego wynagrodzenia. Przy przerwie od 1 do 3 dni naliczane jest 20 procent pełnej opłaty, od 4 do 14 dni 50 procent, a powyżej 14 dni 100 procent. Kwoty są zaokrąglane zgodnie z zasadami stosowanymi przez UFG, dlatego stawkę pieniężną trzeba odnosić do właściwego roku.
Jeszcze większe obciążenie może wynikać ze spowodowania szkody bez OC. Fundusz może dochodzić od sprawcy i osoby, która nie dopełniła obowiązku ubezpieczenia, zwrotu wypłaconych świadczeń i poniesionych kosztów. Roszczenie to jest niezależne od opłaty za sam brak polisy.
Nowa umowa zabezpiecza okres wynikający z jej warunków. Nie można nią wymazać wcześniejszych dni bez ochrony ani ubezpieczyć wstecz zdarzenia, które już nastąpiło. Dlatego wykrycie przerwy i zawarcie OC rozwiązuje problem dalszej ochrony, ale nie usuwa konsekwencji poprzedniego okresu.